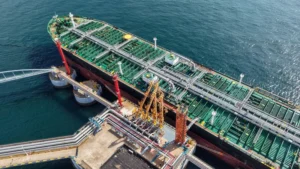
به گزارش “راهبرد انرژی“، بیش از ۱۰۰ نفتکش غولپیکر در سواحل عمان تجمع کردهاند؛ کشتیهایی که برخی از آنها تا ۱۰ روز برای بارگیری محموله نفت خام در انتظار میمانند. این وضعیت، همزمان با تغییر الگوی انتقال نفت از خلیج فارس، فشار بر ناوگان جهانی نفتکشها را افزایش داده و هزینه حملونقل دریایی نفت را به سطوح بیسابقهای رسانده است.
بر اساس دادههای شرکت پژوهشی Clarksons Research، نفتکشهای منتظر در خلیج عمان حدود ۱۵ درصد از ناوگان جهانی نفتکشهای بسیار بزرگ حمل نفت خام (VLCC) را تشکیل میدهند. این تمرکز گسترده کشتیها نشان میدهد که تغییر مسیر و شیوه انتقال نفت، حتی بدون افزایش قابلتوجه مسافت دریایی، میتواند ظرفیت مفید و کارآمد حملونقل جهانی را بهشدت کاهش دهد.
آرسنیو لونگو، بنیانگذار شرکت اطلاعات دریایی Huax، در تشریح این وضعیت از شکلگیری الگویی موسوم به «سیستم شاتل» سخن گفته است؛ الگویی که در آن نفتکشها نفت خام را از پایانههای عربستان سعودی و امارات متحده عربی بارگیری میکنند، از تنگه هرمز میگذرند و سپس محموله خود را در نزدیکی سواحل عمان یا بندر فجیره امارات، به نفتکشهای بزرگتر یا کشتیهای اختصاصیافته به مسیرهای طولانی تحویل میدهند.
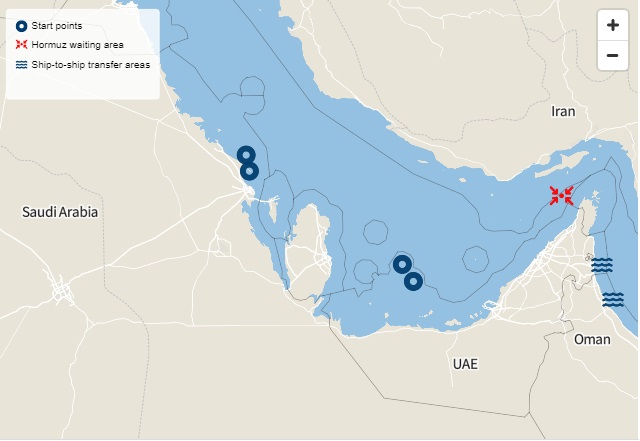
سیستم شاتل چگونه کار میکند؟
عربستان سعودی پس از حملاتی که به توقف خط لوله شرق به غرب این کشور منجر شد، استفاده از سیستم شاتل را به میزان چشمگیری افزایش داد. این خط لوله نفت خام را به بندر ینبع در ساحل دریای سرخ منتقل میکند و امکان صادرات نفت از مسیری خارج از تنگه هرمز را فراهم میآورد. بر اساس گزارش مورد استناد، جریان نفت در این خط لوله در روز ۲۹ سپتامبر از سر گرفته شد.
به برآورد لونگو، در جریان عملیات شاتل طی ماههای سپتامبر و اکتبر، حدود ۶۰ میلیون بشکه نفت خام عربستان از پایانه رأس تنوره به منطقه صحار در عمان منتقل خواهد شد. تحلیل وی همچنین نشان میدهد که تنها در روز ۲۰ سپتامبر، هفت نفتکش بسیار بزرگ در رأس تنوره حدود ۱۴ میلیون بشکه نفت بارگیری کردهاند.
در این سازوکار، نفتکشها در پایانههای رأس تنوره و الجعیمه عربستان نفت خام را دریافت میکنند، از تنگه هرمز عبور میکنند و سپس در نزدیکی سواحل عمان محموله خود را به کشتیهایی تحویل میدهند که قرار است نفت را به مقصدهای دوردست، بهویژه بازارهای آسیایی، منتقل کنند. امارات متحده عربی نیز با استفاده از پایانههای زیرکو و جزیره داس، الگویی مشابه را دنبال میکند.
مزیت این روش آنست که انتقال نفت از پایانههای خلیج فارس به کشتیهای مسیرهای طولانی ادامه پیدا میکند؛ اما این کار به یک چرخه حملونقل اضافی نیاز دارد. نفتکشهای شاتل پس از تخلیه محموله به منطقه بارگیری بازمیگردند و نفتکشهای غولپیکر مسیرهای طولانی نیز در بیرون از تنگه منتظر میمانند تا محموله را دریافت کنند و به سوی مقصد نهایی حرکت کنند.
پیامد این فرایند روشن است: برای جابهجایی همان میزان نفت، به تعداد بیشتری نفتکش نیاز خواهد بود. افزون بر این، زمان انتظار و رفتوآمدهای مکرر باعث میشود تعداد کشتیهای آماده به کار در بازار جهانی کاهش یابد.
فشار بر ناوگان جهانی نفتکشها
اریک بروخویزن، رئیس بخش تحقیقات و مشاوره نفتکش در شرکت کارگزاری دریایی Poten & Partners، شمار نفتکشهای غولپیکر جهان را حدود ۹۲۸ فروند برآورد کرده است. به گفته وی، حدود ۲۰۰ فروند از این کشتیها تحت تحریم قرار دارند؛ موضوعی که دسترسی شرکتهای بزرگ کشتیرانی و چارترکنندگان به ناوگان قابل استفاده را محدودتر میکند.
افزایش تقاضا برای کشتی، طولانیتر شدن زمان چرخه حمل و کاهش تعداد نفتکشهای در دسترس، همگی به افزایش چشمگیر نرخ کرایه حمل کمک کردهاند.
ریچارد ماتیوز، مدیر بخش مشاوره و تحقیقات شرکت کارگزاری دریایی Gibson، میگوید درآمد روزانه نفتکشهای غولپیکری که نفت خاورمیانه را به چین منتقل میکنند، اخیراً از یک میلیون دلار فراتر رفته است؛ در حالیکه میانگین دهساله این درآمد حدود ۳۵ هزار دلار در روز بوده است.
ماتیوز شرایط کنونی را حاصل همزمان چند عامل میداند: محدودیت دسترسی به کشتی، افزایش زمان انتظار و ضرورت تداوم جریان صادرات نفت خام از خلیج فارس. به این ترتیب، هر نفتکشی که برای سفرهای کوتاه در مسیر شاتل یا انتظار برای دریافت محموله در بیرون از تنگه به کار گرفته میشود، عملاً از چرخه حملونقل در سایر مسیرهای جهانی خارج خواهد شد.
هزینههای پنهان؛ از بیمه جنگ تا روزهای انتظار
به گفته لونگو، انتقال نفت از کشتی به کشتی بهتنهایی عامل اصلی افزایش هزینهها نیست. هزینه رفتوبرگشت در مسیر شاتل، ریسک عبور از تنگه هرمز و زمان طولانی انتظار، در مجموع فشار بیشتری بر اقتصاد حملونقل دریایی وارد میکنند.
وی برآورد کرده است که هزینه پوشش بیمه خطر جنگ در برخی شرایط میتواند برای هر بار عبور به حدود ۱۰ درصد ارزش بدنه کشتی برسد. همزمان، درآمد روزانه نفتکشهای غولپیکر در مسیر خاورمیانه به چین، بنا بر گزارش مورد استناد، در اوج بازار به حدود ۱.۲۷ میلیون دلار رسیده است.
با اینحال، افزایش زمان انتظار به یکی از مهمترین عوامل محدودکننده ظرفیت حمل تبدیل شده است. نفتکشهای بزرگ فعال در مسیرهای طولانی ممکن است پنج تا ۱۰ روز برای دریافت محموله منتظر بمانند. از سوی دیگر، به گفته لونگو، یک چرخه رفتوبرگشت شاتل در خلیج عمان حدود ۱۷ روز طول میکشد.
هر روز تأخیر به معنای آنست که یک کشتی برای مدت بیشتری درگیر یک عملیات باقی میماند و نمیتواند محموله دیگری را در مسیر دیگری جابهجا کند. همچنین، نفتکشهای شاتل بهطور متوسط تنها حدود یکونیم تا دو سفر در ماه انجام میدهند؛ عاملی که بهرهوری ناوگان را کاهش میدهد، حتی اگر افزایش مسافت طیشده چندان زیاد نباشد.
تنگه هرمز؛ گلوگاه دو سوی زنجیره انتقال نفت
ویژگی مهم سیستم شاتل اینست که همزمان ظرفیت حملونقل را در دو سوی تنگه هرمز درگیر میکند. گروهی از نفتکشها باید بارها از تنگه عبور کنند تا نفت را به نقاط انتقال برسانند؛ گروه دیگری نیز در بیرون از تنگه منتظر میمانند تا محموله را تحویل بگیرند و به بازارهای مصرف منتقل کنند.
در نتیجه، مساله صرفاً تعداد نفتکشهای موجود در جهان نیست؛ بلکه مدت زمانی است که هر کشتی برای تکمیل یک چرخه حمل صرف میکند. هرچه این چرخه طولانیتر شود، ظرفیت واقعی ناوگان برای جابهجایی محمولههای جدید کاهش مییابد و هزینه حمل نفت نیز بیشتر تحت فشار قرار میگیرد.
لونگو در جمعبندی این وضعیت تأکید میکند که استفاده از سیستم شاتل، ظرفیت مؤثر نفتکشها را در هر دو سوی تنگه هرمز کاهش میدهد. به بیان دیگر، حتی زمانی که انتقال نفت از نظر عملیاتی ادامه دارد، افزایش زمان انتظار، هزینه بیمه و نیاز به جابهجایی مضاعف میتواند کارایی کل زنجیره صادرات نفت خلیج فارس را تحت تأثیر قرار دهد.